Barème de l'impôt sur le revenu en Andorre en 2026
L'IRPF andorran applique un taux unique de 10 % (article 43 de la loi 5/2014) à un revenu diminué d'une réduction personnelle de 24 000 euros. Pour les revenus du travail, une bonification de 50 % de l'impôt, plafonnée à 800 euros, vient ensuite alléger l'impôt. Pour un salarié seul, on retrouve le barème que citent la plupart des sites : rien sur les premiers 24 000 euros de la base, 5 % de 24 000 à 40 000 euros, 10 % au-delà. La base est le salaire une fois retirés les cotisations CASS et les frais.
Ce profil vaut pour la personne seule qui ne vit que de son salaire. Avec un conjoint sans revenu, la réduction passe à 40 000 euros : cet abattement fait baisser l'impôt et ne déclenche aucun taux supérieur. Les revenus de l'épargne, eux, sont taxés à 10 % sans bonification. Les chiffres ci-dessous ont été relus le 10 novembre 2026 sur le texte consolidé de la loi 5/2014 et sur la Guia pràctica de l'IRPF 2025 du Govern (govern.ad), qui s'applique à la déclaration des revenus 2025. Le taux de 10 % et la réduction de 24 000 euros n'ont pas bougé. La loi 5/2025 du 6 mars a modifié d'autres points : le calcul des plus-values immobilières, les réductions familiales et la réduction pour l'achat du logement.
| Élément | Montant | Base légale |
|---|---|---|
| Taux de l'impôt | 10 %, taux unique | Article 43 |
| Réduction personnelle | 24 000 € (30 000 € en cas d'incapacité reconnue) | Article 35.1 |
| Conjoint sans revenu | Réduction portée à 40 000 € | Article 35.1 |
| Enfant de moins de 25 ans à charge | 1 000 € de réduction, partagés entre les deux parents | Article 35.2 |
| Bonification (revenus du travail, d'activité et loyers) | 50 % de l'impôt calculé après 24 000 €, plafonnée à 800 € | Article 46 |
| Minimum exempté sur l'épargne | 3 000 € de revenus du capital et plus-values | Article 37 |
| Résident fiscal | Plus de 183 jours par an, ou centre des intérêts économiques en Andorre | Article 8 |
| Déclaration | Du 1er avril au 30 septembre de l'année suivante | Article 55 |
Les chiffres de l'IRPF à retenir. Sources : loi 5/2014 (texte consolidé) et Guia pràctica de l'IRPF 2025, govern.ad, vérifiés le 10 novembre 2026.
Taux de l'impôt
Montant : 10 %, taux unique
Base légale : Article 43
Réduction personnelle
Montant : 24 000 € (30 000 € en cas d'incapacité reconnue)
Base légale : Article 35.1
Conjoint sans revenu
Montant : Réduction portée à 40 000 €
Base légale : Article 35.1
Enfant de moins de 25 ans à charge
Montant : 1 000 € de réduction, partagés entre les deux parents
Base légale : Article 35.2
Bonification (revenus du travail, d'activité et loyers)
Montant : 50 % de l'impôt calculé après 24 000 €, plafonnée à 800 €
Base légale : Article 46
Minimum exempté sur l'épargne
Montant : 3 000 € de revenus du capital et plus-values
Base légale : Article 37
Résident fiscal
Montant : Plus de 183 jours par an, ou centre des intérêts économiques en Andorre
Base légale : Article 8
Déclaration
Montant : Du 1er avril au 30 septembre de l'année suivante
Base légale : Article 55
Comment se calcule l'IRPF andorran : la formule en six étapes
On part du revenu net, on retire les réductions, on applique 10 %, puis on soustrait la bonification. Pour un salaire, le revenu net s'obtient en enlevant du brut les cotisations CASS du salarié (6,5 %) et 3 % de frais, dans la limite de 2 500 euros (article 13). Les cotisations sont détaillées sur notre page salaires en Andorre.
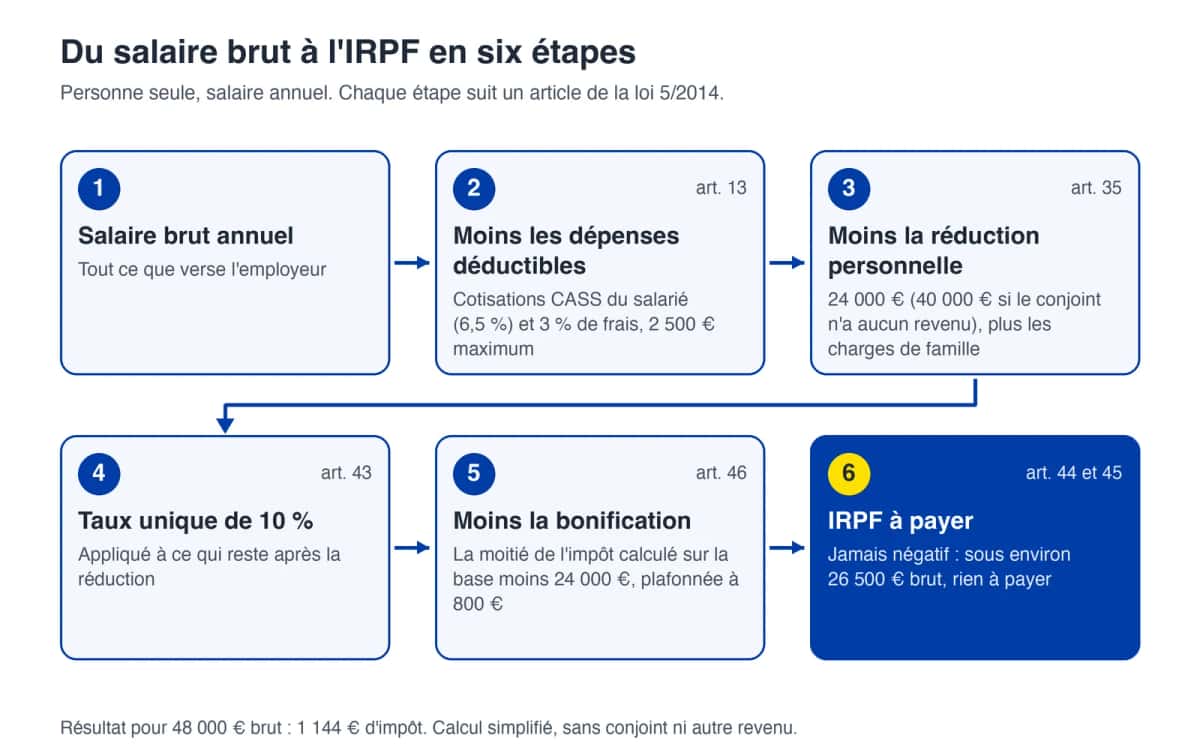
La bonification se calcule sur la base moins 24 000 euros seulement, même si le couple bénéficie d'une réduction de 40 000 euros ou si des enfants sont à charge. Elle vaut la moitié de 10 % de cet excédent, donc 5 %, jusqu'à atteindre 800 euros, ce qui arrive quand la base dépasse 40 000 euros. D'où la forme 0 %, 5 % puis 10 %. Elle ne s'applique pas à celui qui n'a que des revenus de l'épargne.
En cours d'année, l'employeur retient déjà l'impôt. Le taux de retenue est calculé à partir de la situation familiale communiquée à l'administration et versé par l'intermédiaire de la CASS (article 50). La déclaration régularise le solde et permet de récupérer un trop-perçu. Le règlement d'application est le décret du 29 décembre 2023.
Exemples chiffrés : l'IRPF pour 30 000, 48 000 et 80 000 euros de salaire brut
Trois salaires, de 2 500 à 6 667 euros brut par mois, calculés pour un résident fiscal, d'abord seul puis en couple avec un conjoint sans revenu. Le salaire de 48 000 euros reprend celui du premier exemple de la Guia du Govern, avec les mêmes 3 120 euros de CASS. En dessous du SMI, qui est de 1 568,67 euros brut par mois depuis le 1er juillet 2026, on ne paie rien.
| Situation | Calcul | IRPF à payer |
|---|---|---|
| Seul, 30 000 € brut (2 500 € par mois) | Base de 27 150 € (30 000 moins 1 950 de CASS et 900 de frais). Après 24 000 € de réduction, il reste 3 150 €, soit 315 € d'impôt. La bonification retire 157,50 €. | 157,50 €, soit 0,5 % du brut |
| Seul, 48 000 € brut (4 000 € par mois) | Base de 43 440 € (moins 3 120 de CASS et 1 440 de frais). Il reste 19 440 €, soit 1 944 € d'impôt. La bonification de moitié (972 €) est limitée à 800 €. | 1 144 €, soit 2,4 % du brut |
| Seul, 80 000 € brut (6 667 € par mois) | Base de 72 400 € (moins 5 200 de CASS et 2 400 de frais). Il reste 48 400 €, soit 4 840 € d'impôt, moins 800 € de bonification. | 4 040 €, soit 5,05 % du brut |
| Couple, 48 000 € brut, conjoint sans revenu | Base de 43 440 €, réduction de 40 000 €. Il reste 3 440 €, soit 344 € d'impôt. La bonification (800 €) dépasse l'impôt, qui ne peut pas être négatif. | 0 € |
| Couple, 80 000 € brut, conjoint sans revenu | Base de 72 400 €, réduction de 40 000 €. Il reste 32 400 €, soit 3 240 € d'impôt, moins 800 € de bonification. | 2 440 €, soit 3,05 % du brut |
IRPF annuel d'un salarié résident, sans autre revenu ni réduction. CASS de 6,5 % du brut et 3 % de frais, sans plafond de cotisation pris en compte.
Seul, 30 000 € brut (2 500 € par mois)
Calcul : Base de 27 150 € (30 000 moins 1 950 de CASS et 900 de frais). Après 24 000 € de réduction, il reste 3 150 €, soit 315 € d'impôt. La bonification retire 157,50 €.
IRPF à payer : 157,50 €, soit 0,5 % du brut
Seul, 48 000 € brut (4 000 € par mois)
Calcul : Base de 43 440 € (moins 3 120 de CASS et 1 440 de frais). Il reste 19 440 €, soit 1 944 € d'impôt. La bonification de moitié (972 €) est limitée à 800 €.
IRPF à payer : 1 144 €, soit 2,4 % du brut
Seul, 80 000 € brut (6 667 € par mois)
Calcul : Base de 72 400 € (moins 5 200 de CASS et 2 400 de frais). Il reste 48 400 €, soit 4 840 € d'impôt, moins 800 € de bonification.
IRPF à payer : 4 040 €, soit 5,05 % du brut
Couple, 48 000 € brut, conjoint sans revenu
Calcul : Base de 43 440 €, réduction de 40 000 €. Il reste 3 440 €, soit 344 € d'impôt. La bonification (800 €) dépasse l'impôt, qui ne peut pas être négatif.
IRPF à payer : 0 €
Couple, 80 000 € brut, conjoint sans revenu
Calcul : Base de 72 400 €, réduction de 40 000 €. Il reste 32 400 €, soit 3 240 € d'impôt, moins 800 € de bonification.
IRPF à payer : 2 440 €, soit 3,05 % du brut
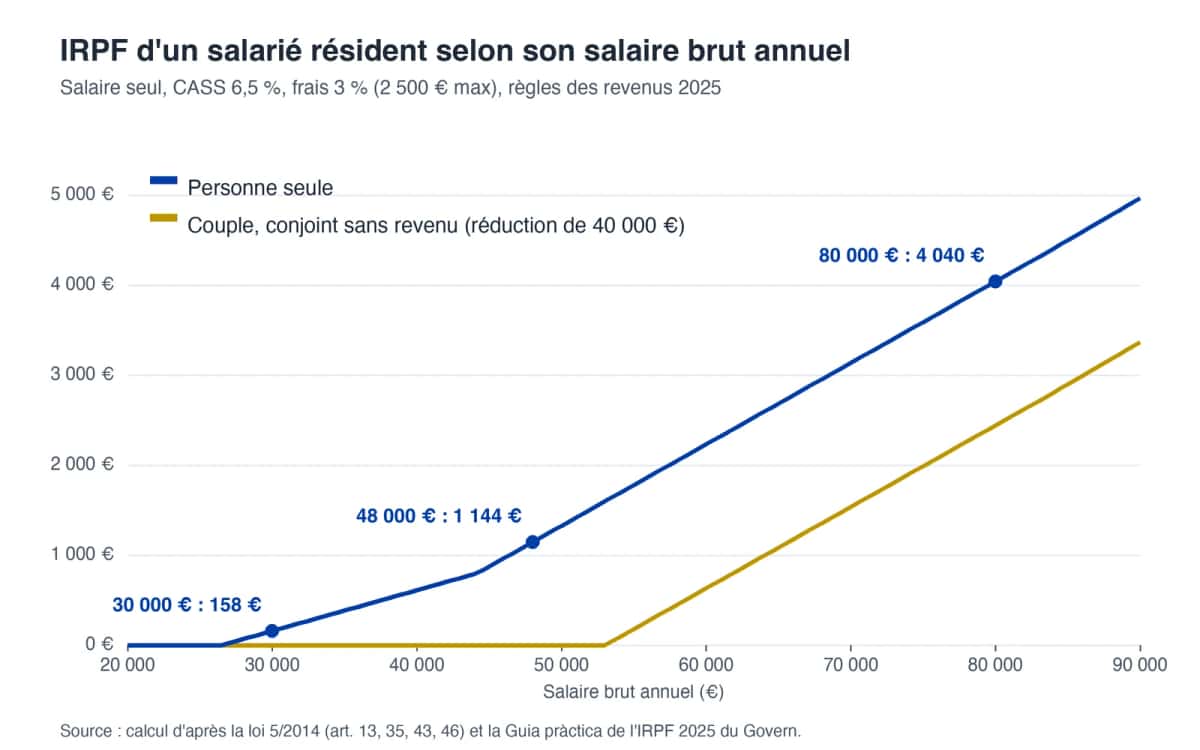
Le seuil d'imposition d'un salarié seul se situe autour de 26 500 euros brut par an. Le couple à revenu unique ne commence à payer qu'autour de 53 000 euros. La courbe se redresse vers 44 000 euros brut, au point où la bonification atteint son plafond de 800 euros. Ces montants restent des ordres de grandeur. Un plan de retraite, un prêt immobilier ou un enfant à charge les font encore baisser, et d'autres revenus les font monter.
Pour le salaire net mensuel, la page salaires en Andorre propose un simulateur brut-net.
Quels revenus sont soumis à l'impôt sur le revenu en Andorre ?
L'article 4 range les revenus dans deux paniers. La base générale reçoit les salaires, les revenus d'une activité économique et les loyers. La base de l'épargne reçoit les revenus du capital (intérêts, dividendes) et les plus-values. Les deux sont taxés à 10 %, mais seule la base générale profite de la bonification. Un résident fiscal est imposé sur ses revenus de toute origine, étrangers compris.
| Revenu | Traitement | Règle principale |
|---|---|---|
| Salaires, primes, chômage, pensions d'un ancien emploi | Base générale, avec bonification | Cotisations CASS du salarié et 3 % de frais (2 500 € maximum) déduits d'abord (article 13) |
| Revenus d'une activité indépendante | Base générale, avec bonification | Méthode directe ou objective. Dépôt en ligne obligatoire (feuille 300-C). Acompte en septembre |
| Loyers perçus | Base générale, avec bonification | Frais réels ou forfait de 40 % (article 21). L'impôt comunal de 3 % sur les loyers se déduit de l'impôt (article 47) |
| Intérêts de dépôts, dividendes étrangers | Base de l'épargne, 10 %, sans bonification | 3 000 € exemptés (article 37). Impôt payé à l'étranger déductible (article 48) |
| Dividendes d'une société andorrane soumise à l'impôt sur les sociétés | Exonérés | Article 5.j |
| Plus-value sur un bien immobilier andorran | Base de l'épargne, 10 % | Gain réduit de 20 à 80 % entre 6 et 10 ans de détention, exonéré au-delà de 10 ans (article 27 bis) |
| Plus-value sur titres et parts de fonds | Souvent exonérée | Fonds, et participations de 25 % ou moins, exonérés. Au-delà de 25 %, il faut 10 ans de détention. Exception pour les sociétés à dominante immobilière andorrane (article 5.k) |
| Plus-value sur un bien immobilier à l'étranger | Exonérée après 10 ans de détention | Article 5.n |
| Héritages et donations | Hors du champ de l'IRPF | Articles 4.4 et 5.m (donations dans la famille proche) |
Le traitement des principaux revenus d'un résident fiscal. Sources : loi 5/2014, articles 4, 5, 13, 21, 27 bis, 37, 47 et 48.
Salaires, primes, chômage, pensions d'un ancien emploi
Traitement : Base générale, avec bonification
Règle principale : Cotisations CASS du salarié et 3 % de frais (2 500 € maximum) déduits d'abord (article 13)
Revenus d'une activité indépendante
Traitement : Base générale, avec bonification
Règle principale : Méthode directe ou objective. Dépôt en ligne obligatoire (feuille 300-C). Acompte en septembre
Loyers perçus
Traitement : Base générale, avec bonification
Règle principale : Frais réels ou forfait de 40 % (article 21). L'impôt comunal de 3 % sur les loyers se déduit de l'impôt (article 47)
Intérêts de dépôts, dividendes étrangers
Traitement : Base de l'épargne, 10 %, sans bonification
Règle principale : 3 000 € exemptés (article 37). Impôt payé à l'étranger déductible (article 48)
Dividendes d'une société andorrane soumise à l'impôt sur les sociétés
Traitement : Exonérés
Règle principale : Article 5.j
Plus-value sur un bien immobilier andorran
Traitement : Base de l'épargne, 10 %
Règle principale : Gain réduit de 20 à 80 % entre 6 et 10 ans de détention, exonéré au-delà de 10 ans (article 27 bis)
Plus-value sur titres et parts de fonds
Traitement : Souvent exonérée
Règle principale : Fonds, et participations de 25 % ou moins, exonérés. Au-delà de 25 %, il faut 10 ans de détention. Exception pour les sociétés à dominante immobilière andorrane (article 5.k)
Plus-value sur un bien immobilier à l'étranger
Traitement : Exonérée après 10 ans de détention
Règle principale : Article 5.n
Héritages et donations
Traitement : Hors du champ de l'IRPF
Règle principale : Articles 4.4 et 5.m (donations dans la famille proche)
Les 3 000 euros de minimum exempté de l'article 37 s'appliquent à l'ensemble de l'épargne. Une banque andorrane retient 10 % sur les intérêts, sauf si le client lui a remis le formulaire 345 pour déduire ce minimum. Un résident qui touche 2 500 euros d'intérêts sur un dépôt andorran et qui a remis ce formulaire ne paie donc rien.
Pour une vente de logement, l'exonération totale demande 10 ans de détention. Un acompte de 10 % se règle chez le notaire au moment de l'acte, et une surcharge spéciale (recàrrec) de 10 % si la vente a lieu moins de 2 ans après l'achat, 5 % entre 2 et 5 ans. La résidence principale peut aussi être exonérée si le prix est réinvesti dans les 12 mois dans une nouvelle résidence principale, un étranger devant justifier de 5 ans de résidence légale. Le détail par type de placement est sur notre page investir en Andorre, et celui des sociétés sur l'impôt sur les sociétés.
Réductions et déductions qui font baisser l'IRPF en Andorre
Plusieurs réductions s'ajoutent aux 24 000 euros de base. Pour la famille, la loi accorde 1 000 euros par enfant de moins de 25 ans qui vit au foyer et ne gagne pas plus que le SMI (17 367,96 euros pour 2025), partagés entre les deux parents, multipliés par 1,5 en cas de handicap reconnu. Elle ajoute 1 000 euros par ascendant de plus de 65 ans à charge et jusqu'à 300 euros de frais de scolarité supérieure par enfant.
Côté patrimoine, l'achat de la résidence principale ouvre une réduction de 50 % des sommes payées, jusqu'à 5 000 euros par an, à condition de s'inscrire au cens de la paroisse dans les 12 mois. La même réduction existe pour l'achat d'un logement destiné à la location à prix abordable. Les versements sur un plan de retraite se déduisent dans la limite du plus petit de 30 % du revenu net ou 5 000 euros.
Prenons le salarié seul à 48 000 euros avec 3 000 euros versés sur un plan de retraite. La base de liquidation passe de 19 440 à 16 440 euros, l'impôt avant bonification de 1 944 à 1 644 euros, et la bonification reste à 800 euros : l'impôt tombe à 844 euros, soit 300 euros d'économie. Les pensions alimentaires versées à un ex-conjoint, les dons à des associations, et les impôts payés à l'étranger ou à la commune sur les loyers donnent aussi droit à des déductions.
Qui paie l'impôt sur le revenu en Andorre : résidence fiscale et frontaliers
L'IRPF concerne les résidents fiscaux. L'article 8 pose deux critères, indépendants l'un de l'autre : plus de 183 jours par an en Andorre, ou le centre principal des activités ou des intérêts économiques sur place. Le conjoint non séparé et les enfants mineurs d'un résident sont présumés résidents. Le titre de séjour ne décide pas de la résidence fiscale. Passer moins de 183 jours sur place n'y échappe pas si les intérêts économiques sont andorrans.
Les conditions du titre de séjour sont détaillées pour la résidence active et pour la résidence passive.
Un frontalier qui rentre chaque jour en France ou en Espagne n'est pas résident fiscal (article 8.3). Son salaire andorran relève de l'impôt sur le revenu des non-résidents, à 10 % sur le brut. Il peut opter pour un régime spécial qui lui rend la déduction de la CASS et des frais, le minimum de 24 000 euros au prorata du temps travaillé et la bonification. Un Français devenu résident andorran reste concerné par la convention fiscale France-Andorre, qui départage les cas de double résidence.
Déclaration de l'IRPF en Andorre : date limite, formulaire 300 et paiement
La déclaration se dépose du 1er avril au 30 septembre de l'année qui suit les revenus (article 55). Pour les revenus 2025, la campagne s'est donc terminée le 30 septembre 2026. La suivante s'ouvrira le 1er avril 2027, pour les revenus 2026. Il faut aussi un numéro de registre tributaire (NRT, article 53), valable pour tous les impôts d'État.
| Point | Règle | Source |
|---|---|---|
| Période de dépôt | Du 1er avril au 30 septembre de l'année qui suit les revenus | Article 55, Guia 2025 |
| Formulaire | Formulaire 300 et ses feuilles (300-A à 300-F, 300-L) | Guia 2025 |
| Où déposer | En ligne sur la Seu Electrònica du Govern avec le certificat numérique, ou au Departament de Tributs i de Fronteres | Guia 2025 |
| Paiement | Au moment du dépôt, avec la déclaration | Article 56 |
| Remboursement | Fait d'office, liquidation provisoire dans les trois mois du dépôt | Article 58 |
| Sanctions | 150 à 3 000 € pour une infraction simple, 50 à 150 % de l'impôt éludé en cas de fraude | Article 61 |
La déclaration de l'IRPF en pratique. Sources : loi 5/2014 et Guia pràctica de l'IRPF 2025, govern.ad.
Période de dépôt
Règle : Du 1er avril au 30 septembre de l'année qui suit les revenus
Source : Article 55, Guia 2025
Formulaire
Règle : Formulaire 300 et ses feuilles (300-A à 300-F, 300-L)
Source : Guia 2025
Où déposer
Règle : En ligne sur la Seu Electrònica du Govern avec le certificat numérique, ou au Departament de Tributs i de Fronteres
Source : Guia 2025
Paiement
Règle : Au moment du dépôt, avec la déclaration
Source : Article 56
Remboursement
Règle : Fait d'office, liquidation provisoire dans les trois mois du dépôt
Source : Article 58
Sanctions
Règle : 150 à 3 000 € pour une infraction simple, 50 à 150 % de l'impôt éludé en cas de fraude
Source : Article 61
Tout le monde ne dépose pas de déclaration. Un salarié dont l'employeur a retenu l'impôt, et qui n'a ni activité indépendante ni plus-value, en est dispensé. Il peut quand même la déposer pour demander un remboursement, par exemple si la retenue ignorait sa situation familiale. Des loyers qui s'ajoutent à un salaire pour moins de 24 000 euros bruts au total n'ont pas non plus à figurer dans le formulaire 300. En revanche, une activité indépendante, une plus-value ou un salaire sans retenue l'imposent, et l'envoi en ligne devient obligatoire avec la feuille 300-C.
Pour une question précise, le Departament de Tributs i de Fronteres propose une assistance sur place, par téléphone et par courriel à l'adresse [email protected]. Son site officiel est tributs.ad. Les formulaires 300.3 et 300.4 servent à régulariser les retenues sur salaire.
IRPF andorran et impôt sur le revenu français : l'écart
Le barème français 2026, applicable aux revenus 2025, compte cinq tranches par part de quotient familial : 0 % jusqu'à 11 600 euros, 11 % jusqu'à 29 579 euros, 30 % jusqu'à 84 577 euros, 41 % jusqu'à 181 917 euros et 45 % au-delà (source : service-public.fr). En Andorre, le taux ne dépasse 10 % à aucun niveau, et le taux effectif d'un salarié seul est de 5 % pour 80 000 euros brut.
Le taux ne fait pas tout : les cotisations sociales, le coût du logement et les règles de résidence pèsent autant dans la décision. Le comparatif complet est sur Andorre ou France, et la vue d'ensemble du statut fiscal sur la page visa et fiscalité.
Photo de l'en-tête : édifice administratif du Govern, Andorre-la-Vieille. Photo : Andrijko Z., CC BY-SA 4.0, Wikimedia Commons.